

Historisch gezien laat een goed gebalanceerde beleggingsportefeuille zien dat het op lange termijn mogelijk is om een hoger rendement te behalen dan met enkel sparen. In dit artikel behandelen we mogelijkheden om een bedrag van €100.000 slim te investeren op een manier die bij u past.
Waarom spreiden historisch beter werkt dan sparen
Beleggers die hun vermogen spreiden over verschillende financiële producten zijn doorgaans beter bestand tegen economische schokken, inflatiepieken en financiële crises, dan spaarders of beleggers die op één paard wedden.
Sparen is veilig en geeft rust, maar leverde de afgelopen jaren minder op dan de inflatie. En in perioden van lage rente (of zelfs negatieve rente, waar we in 2021 en 2022 mee te maken hadden in Nederland), neemt de koopkracht van spaargeld snel af.
Spreiding over verschillende vermogenscategorieën, zoals bijvoorbeeld aandelen, obligaties, edelmetalen en vastgoed, zorgt ervoor dat beleggers minder afhankelijk zijn van de prestaties van één product.
Waar sparen vooral gericht is op zekerheid en beschikbaarheid, is spreiding gericht op het behoud van koopkracht van geld op langere termijn.
Aandelen & ETF's
Voor veel beleggers zijn aandelen en ETF's de basis van een portefeuille. Dat is niet zonder reden, aangezien aandelen op lange termijn doorgaans een hoger rendement kunnen opleveren.
ETF's maken het mogelijk om met één positie te beleggen in tientallen, honderden of soms wel duizenden beursgenoteerde bedrijven tegelijkertijd.
Het risico is echter dat aandelen volatiel kunnen zijn, zeker op korte termijn.
Edelmetalen: goud, zilver en platina
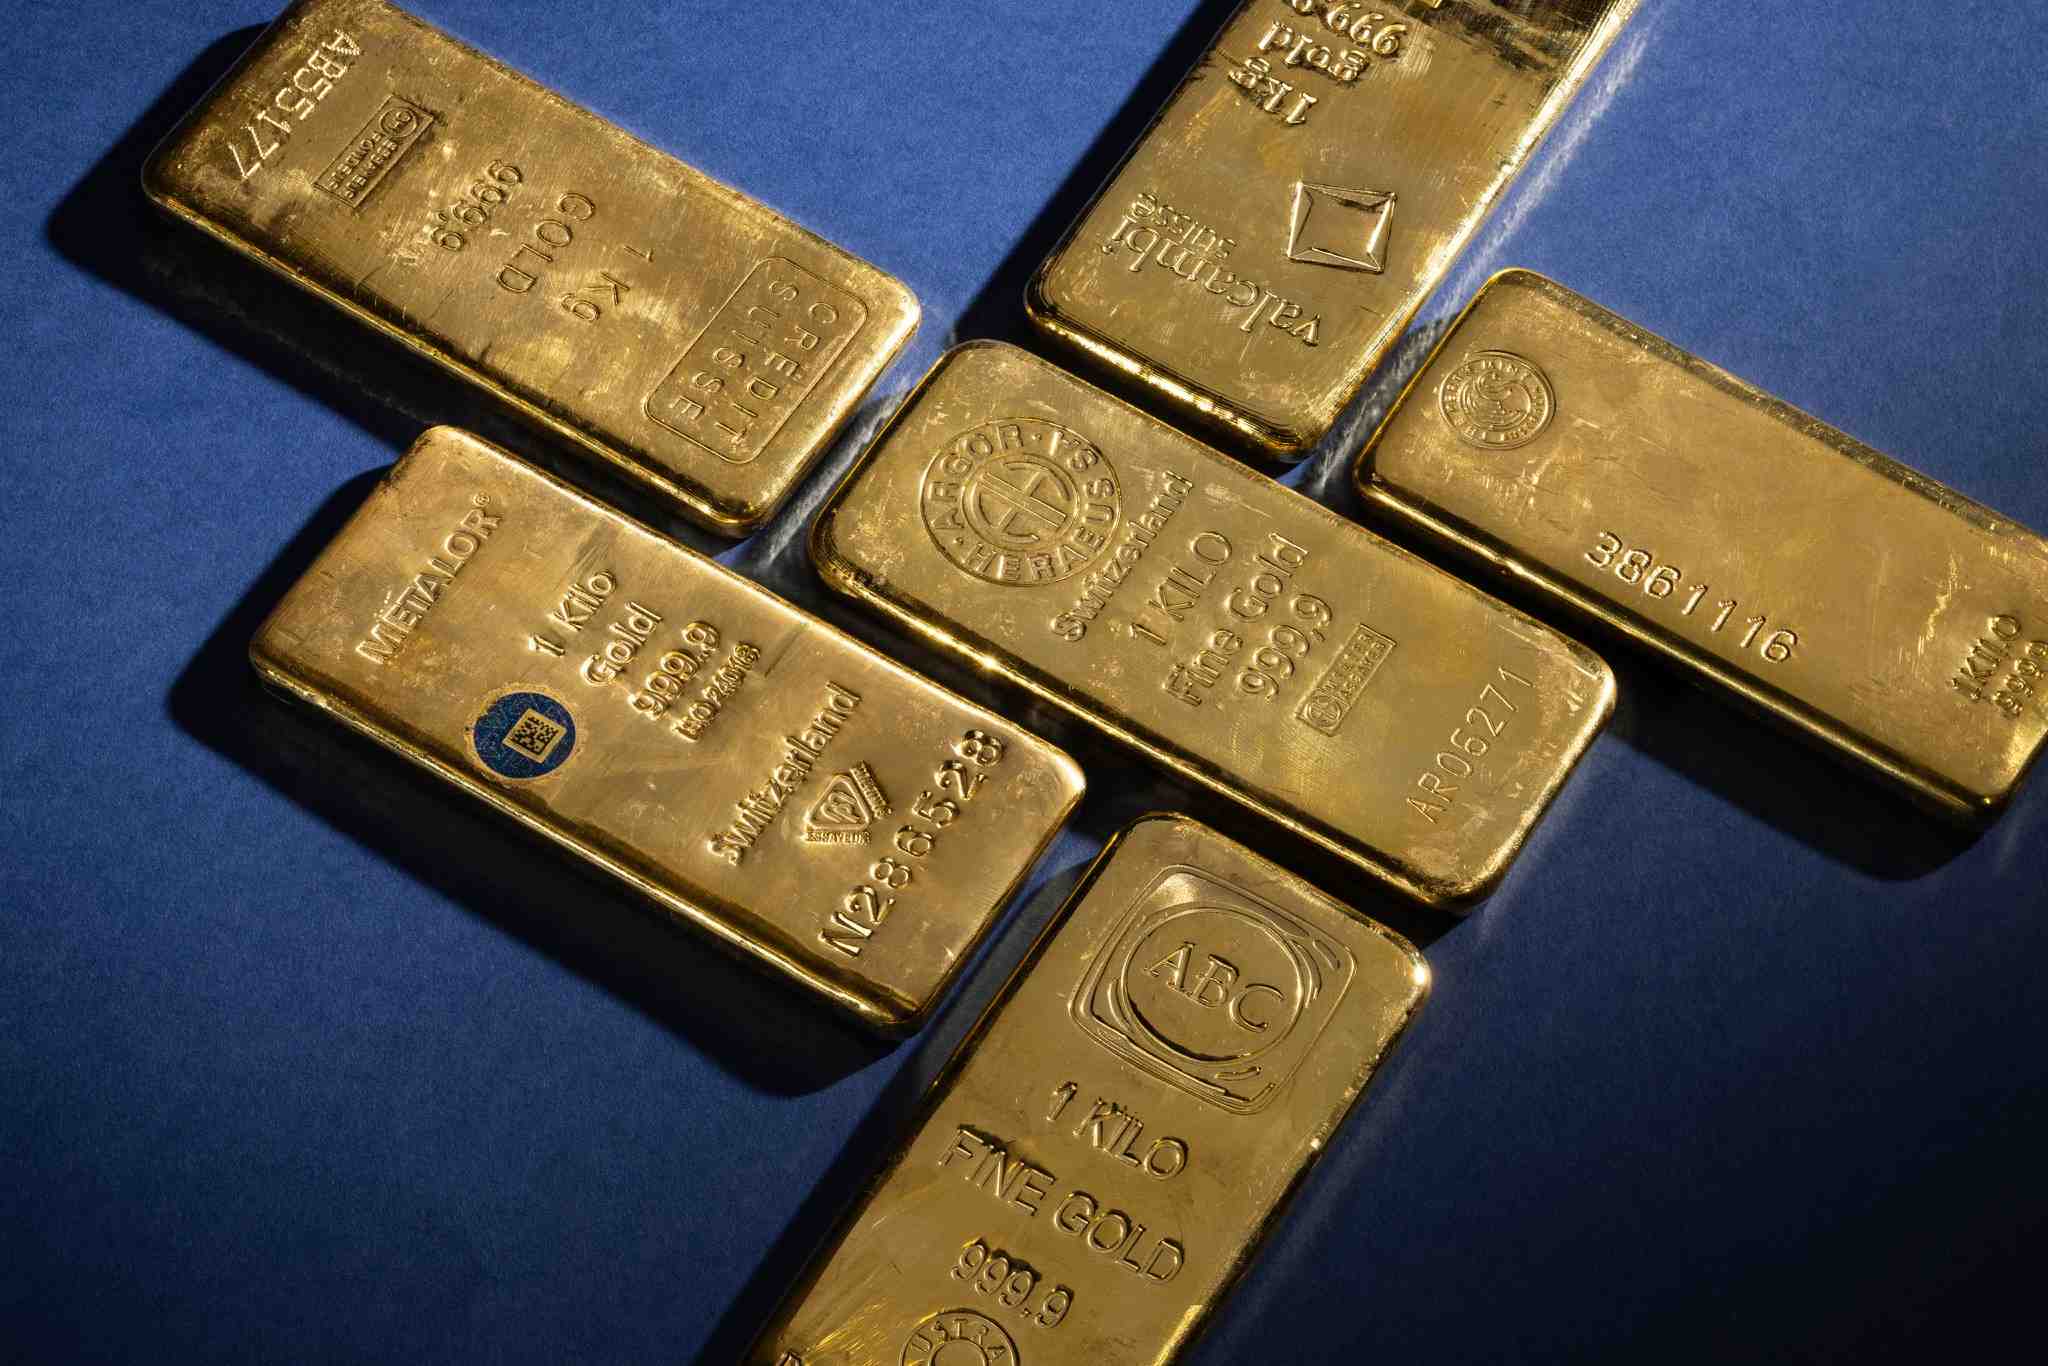
Edelmetalen vervullen historisch een beschermende rol binnen een portefeuille. Zie het als een uitbreiding op een aandelenportefeuille: een stabiele factor in tijden van inflatie, geopolitieke onrust en financiële crises. Waar de koers van veel aandelen in zo'n periode daalt, stijgt de koers van edelmetalen juist.
Dat werd bijvoorbeeld goed zichtbaar in 2025, toen de koersen van goud, zilver en platina door het dak gingen.
- Goud fungeert al duizenden jaren als monetaire ankerwaarde. Fysiek goud is schaars, wereldwijd erkend en niet afhankelijk van een tegenpartij. In tijden van inflatie, geopolitieke onrust of dalend vertrouwen in banken, heeft goud zich bewezen als waardevaste belegging en steeg de goudprijs.
- Zilver combineert een monetaire functie met een grote industriële vraag. De komende jaren is de verwachting dat het aanbod van zilver structureel te laag blijft. De zilverprijs beweegt doorgaans grilliger dan de koers van goud, maar ook kansrijker bij economische groei en energietransities.
- Platina is zeldzamer en sterker industrieel gedreven. De platinakoers is volatieler, maar kan binnen een portefeuille voor een interessante aanvulling en extra spreiding zorgen.
Portefeuille met edelmetalen: wat is een gebruikelijke verdeling?
Hoewel er geen eenduidig advies is, is een vaak gehanteerde verdeling in een edelmetalenportefeuille:
- Goud: +/- 70% (voor stabiliteit en vermogensbescherming)
- Zilver: +/- 20% (volatieler, maar interessant vanwege groeiende, industriële vraag)
- Platina: ±10% (voor diversificatie en interessant vanwege groeiende, industriële vraag en schaarste)
Beleggen in edelmetalen: fysiek of via een ETF?
U kunt op verschillende manieren investeren in zilver, goud of platina. Bijvoorbeeld via edelmetalen-ETF's of door in fysiek platina, zilver of goud te investeren. Het cruciale verschil zit in eigendom en het tegenpartijrisico.
Bij fysiek edelmetaal bent u direct eigenaar van een tastbaar bezit. Het edelmetaal staat los van financiële producten zoals aandelen of obligaties en kent daardoor geen financieel tegenpartijrisico. De mate van risico hangt samen met de gekozen opslagvorm.
Bij GoldRepublic worden baren rechtstreeks vanuit de smelterij in extern beheerde, onafhankelijk gecontroleerde kluizen opgeslagen en volledig verzekerd. De kwaliteit en aanwezigheid van het goud worden bovendien extern gecontroleerd.
Overweegt u edelmetalen als aanvulling op uw portefeuille? Maak een vrijblijvende afspraak voor een persoonlijk gesprek over allocatie, opslag en risico's.
Spaargeld
Spaargeld is een onmisbaar onderdeel van elke portefeuille. Het is belangrijk om een bepaald deel van uw vermogen altijd beschikbaar te houden, zonder dat het aanzienlijk minder waard is geworden (zoals bij beleggen het geval kan zijn).
Dit spaargeld dient als buffer voor onvoorziene en geplande uitgaven op de kortere termijn.
Het Nibud adviseert om een financiële buffer aan te houden voor onvoorziene uitgaven. De exacte hoogte hangt af van uw persoonlijke situatie, maar vaak wordt uitgegaan van circa zes tot twaalf maanden aan vaste lasten. Het vermogen boven deze buffer kan, afhankelijk van uw risicobereidheid en financiële doelen, worden ingezet om te investeren.
Obligaties & geldmarktfondsen
Obligaties en geldmarktfondsen vormen vaak het stabiele deel van een portefeuille. Ze staan bekend als een redelijk veilig beleggingsproduct en bieden doorgaans iets meer rendement dan een spaarrekening.
Ze zijn aanzienlijk minder volatiel dan de meeste aandelen, maar leveren doorgaans ook een lager rendement op.
Bovendien worden obligaties en geldmarktfondsen in Nederland belast als beleggingen en wordt er uitgegaan van een aanzienlijk hoger fictief rendement dan op spaargeld. En omdat het daadwerkelijke rendement van obligaties en geldmarktfondsen vaak maar iets hoger is dan de spaarrente, kan de belastingdruk een groot deel van het rendement afsnoepen.
Pensioen
Pensioen is een financieel product dat niet vaak als standaardonderdeel van een portefeuille wordt gezien. Dat is ook niet vreemd, omdat het geld dat in een officieel pensioenproduct wordt gestopt, daar ook vaststaat tot het bereiken van de AOW-leeftijd.
Maar als uw vermogen toeneemt, kan het interessant zijn om een deel ervan opzij te zetten voor uw pensioen.
Als u alleenstaand bent in 2026 en uw vermogen boven de €58.568 uitkomt, gaat u box 3 rendementsheffing betalen over spaargeld en beleggingen. Indien u een fiscaal partner heeft, is dit bedrag €117.136. Tegelijkertijd is in de afgelopen jaren de jaarruimte fors verruimd, waardoor extra pensioeninleg fiscaal aantrekkelijker is geworden. Door extra te storten in een pensioenproduct (zoals pensioen beleggen of een lijfrente) verplaatst u vermogen van box 3 naar box 1, waardoor het niet meer meetelt voor vermogensbelasting.
Daarnaast is de inleg vaak aftrekbaar tegen het marginale inkomstenbelastingtarief, terwijl de belasting pas wordt geheven bij uitkering, meestal tegen een lager tarief na pensionering. Extra pensioeninleg is daardoor interessant voor wie fiscaal wil optimaliseren, vermogen langdurig kan missen en gericht vermogen wil opbouwen voor later.
Alternatieve investeringen met hogere risico's
Naast bovenstaande categorieën zijn er nog vele andere manieren om spreiding aan te brengen binnen uw beleggingsportefeuille. Denk bijvoorbeeld aan investeren in vastgoed (rechtstreeks of onrechtstreeks via bijvoorbeeld een vastgoed-ETF), crowdfunding of private equity.
Deze categorieën vragen meer kennis, langere looptijden en een hogere risicobereidheid. Ze staan daarom bekend als producten die vooral geschikt zijn voor de meer doorgewinterde beleggers en echt als aanvulling op een portefeuille, niet als basis.
Voorbeeldportefeuilles voor €100.000
Onderstaande portefeuilles geven u een voorbeeld van hoe u uw €100.000 kunt spreiden op een manier die bij u past: defensief met weinig risico, neutraal of offensief met meer risico, maar mogelijk een kans op een hoger rendement.
Ze dienen uitsluitend ter illustratie en zijn geen persoonlijk beleggingsadvies.
Uw risicoprofiel bepalen
Een goede verdeling van uw beleggingsportefeuille hangt af van onder andere de volgende drie factoren:
- Tijdshorizon: hoe langer u kunt beleggen, hoe meer risico u doorgaans kunt dragen. Leeftijd speelt hierin een rol, maar is niet allesbepalend.
- Liquiditeit: welk bedrag moet te allen tijde beschikbaar zijn (en dus op een vrij opneembare spaarrekening staan)
- Risicotolerantie: hoe reageert u op tijdelijke dalingen? Niet in theorie, maar in de praktijk.
Leeftijd, inkomen en bestaand vermogen spelen hierin ook een grote rol.
Vermogen laten groeien na €100.000
Vanaf dit punt begint het echte effect van rendement op rendement. Tijd in de markt is daarbij belangrijker dan timing. Door posities geleidelijk uit te bouwen, bijvoorbeeld door periodiek aan te kopen (ook wel bekend als dollar-cost-averaging), vermindert u instapRisico's en vergroot u de kans op een hoger rendement op de lange termijn.
Via GoldRepublic kunt u bijvoorbeeld periodiek edelmetalen sparen. U koopt elke week, om de twee weken of elke maand voor een vast bedrag een volume aan tegen de actuele koers. Zo bouwt u stap voor stap een vermogen in edelmetalen op, ter uitbreiding van uw beleggingsportefeuille.
In dit artikel behandelen we mogelijkheden om een bedrag van €100.000 slim te investeren op een manier die bij u past.
Rika Zaat is host van MacroCheck bij GoldRepublic, waar ze macro-economische thema's vertaalt naar heldere en toegankelijke video's. Daarnaast is ze verantwoordelijk voor marketing, producties en events, waaronder grote liveavonden met sprekers als Willem Middelkoop en Peter Schiff. Rika studeerde cum laude af aan Nyenrode Business University met een MSc in Financial Management (GPA 8,2).